


USDT(テザー)とは?特徴や仕組みをわかりやすく解説
USDT(テザー)とは、米ドルと1対1で価値が連動するように設計された、世界最大のステーブルコイン(法定通貨担保型の暗号資産)です。発行・管理を行うのはTether社(テザー社。2014年に香港で設立され、2025年1月に本社をエルサルバドルへ移転)で、当初は「Realcoin」という名称で誕生しました。流通量・時価総額はいずれも約1,840億規模(約1,840億USDT = 約1,840億ドル)に達し、ステーブルコイン市場全体(集計元により約2,900〜3,150億ドル)のおよそ6割を占めています(2026年7月時点)。暗号資産全体で見てもビットコイン・イーサリアムに次ぐ規模の時価総額を持ち(順位は市況により変動します)、1日の取引高ではビットコインを上回る日も珍しくないため、暗号資産市場における事実上の基軸通貨として機能しています。
この記事では、USDTがなぜ1ドルを保てるのか(発行・償還と裁定取引の仕組み)、ERC-20とTRC-20など対応チェーンの違い、準備金の中身と過去の規制問題、USDCとの比較、新興国での実需までを、Tether社の公式開示資料・BDO Italiaの準備金証明レポート・米CFTCおよびニューヨーク州司法長官の公表資料といった一次資料をもとにわかりやすく解説します。
📋 この記事でわかること
- ✓ USDTが1USDT=1ドルを保てる仕組み(発行・償還と裁定取引)
- ✓ ERC-20 / TRC-20 など対応チェーンの違い(比較表あり)
- ✓ USDTとUSDCの違い(比較表あり)
- ✓ 準備金の中身と、過去の規制問題・現在のリスク
- ✓ 新興国での実需とTether社の最新動向・日本の規制状況
目次
1. USDT(テザー)とは?1USDT=1ドルの仕組み
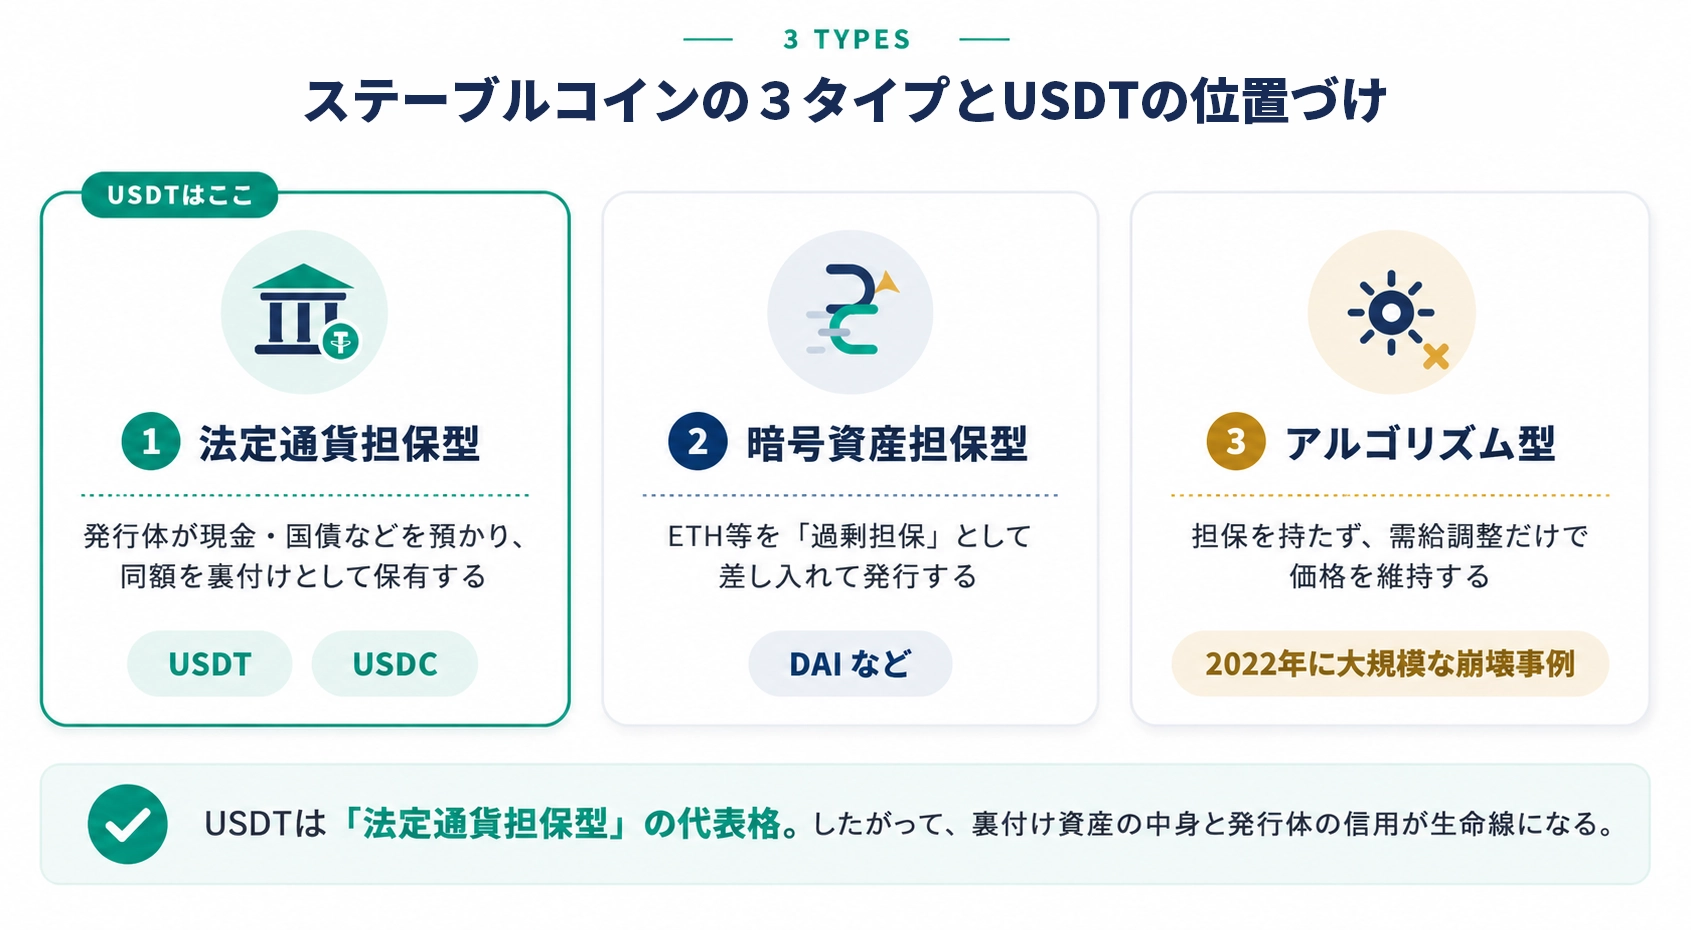
① ステーブルコインの中でUSDTが占める位置
ステーブルコインは、価値の裏付け方によって大きく3つに分かれます。USDTはこのうち「法定通貨担保型」に属し、発行体であるTether社が発行残高と同等以上の米ドル建て資産(現金・預金、短期の米国財務省証券、MMF=マネー・マーケット・ファンド(短期の債券などで運用する低リスクの投資信託)など)を準備金として保管・運用することで、1USDT=1USDという価値を裏付けています。担保を持たず需給調整だけで価格を保とうとするアルゴリズム型とは、設計思想が根本的に異なります。
価格変動(ボラティリティ)が極めて激しい暗号資産市場において、USDTは価値の保存手段として、また取引ペアのベース通貨として確固たる地位を築き上げました。法定通貨を暗号資産市場へ持ち込むための「入り口(オンランプ)」として、そして利益を確定させて相場から一時退避するための「退避先」として、機関投資家から個人トレーダーまでが日常的に利用しています。
📄 出典:Tether 公式サイト — Transparency(準備金・流通量の開示ページ)
Tether社は、発行済みトークン残高や総資産・総負債といった数値を公式サイトで日次更新の形で開示しています。ここで公表される「純流通量(net circulation)」が、市場で参照されるUSDTの流通量の基準値です。ただし米国債・金・ビットコインといった準備金の詳細な内訳が開示されるのは、四半期ごとのAttestation(準備金証明レポート)のタイミングに限られます。日次で見えるものと四半期でしか見えないものがある点は、押さえておきたい違いです。
② USDTが「暗号資産市場の基軸通貨」と呼ばれる理由
USDTの強さは、時価総額よりもむしろ流動性と取扱いの広さにあります。世界中の暗号資産取引所で「BTC/USDT」「ETH/USDT」といった取引ペアが標準採用されており、ドル建て銀行口座を持たない地域のトレーダーでもドル建てで売買できる環境が整っているためです。この10年以上にわたる採用の蓄積がネットワーク効果を生み、後発のステーブルコインが簡単には置き換えられない構造をつくっています。
💡 USDTの基本スペック(2026年7月時点)
| 項目 | 内容 |
| ティッカー/名称 | USDT(Tether / テザー) |
| 発行体 | Tether社(2014年に香港で設立/2025年1月より本社はエルサルバドル) |
| 誕生 | 2014年(当初の名称は「Realcoin」) |
| ペッグ対象 | 米ドル(1 USDT = 1 USD を目標) |
| 流通量・時価総額 | 約1,840億USDT / 約1,840億ドル(2026年7月時点) |
| ステーブルコイン内シェア | 約6割(集計元により58〜63%。市場全体は約2,900〜3,150億ドル・2026年7月時点) |
| 主な対応チェーン | Tron / Ethereum / Solana / TON / Avalanche ほか多数 |
| 準備金の証明 | BDO Italia による四半期ごとのAttestation |
※ 流通量・時価総額・シェアは日々変動します(数値は2026年7月時点の公表値にもとづく概算)。
2. USDTはどのチェーンで使える?ERC-20とTRC-20の違い
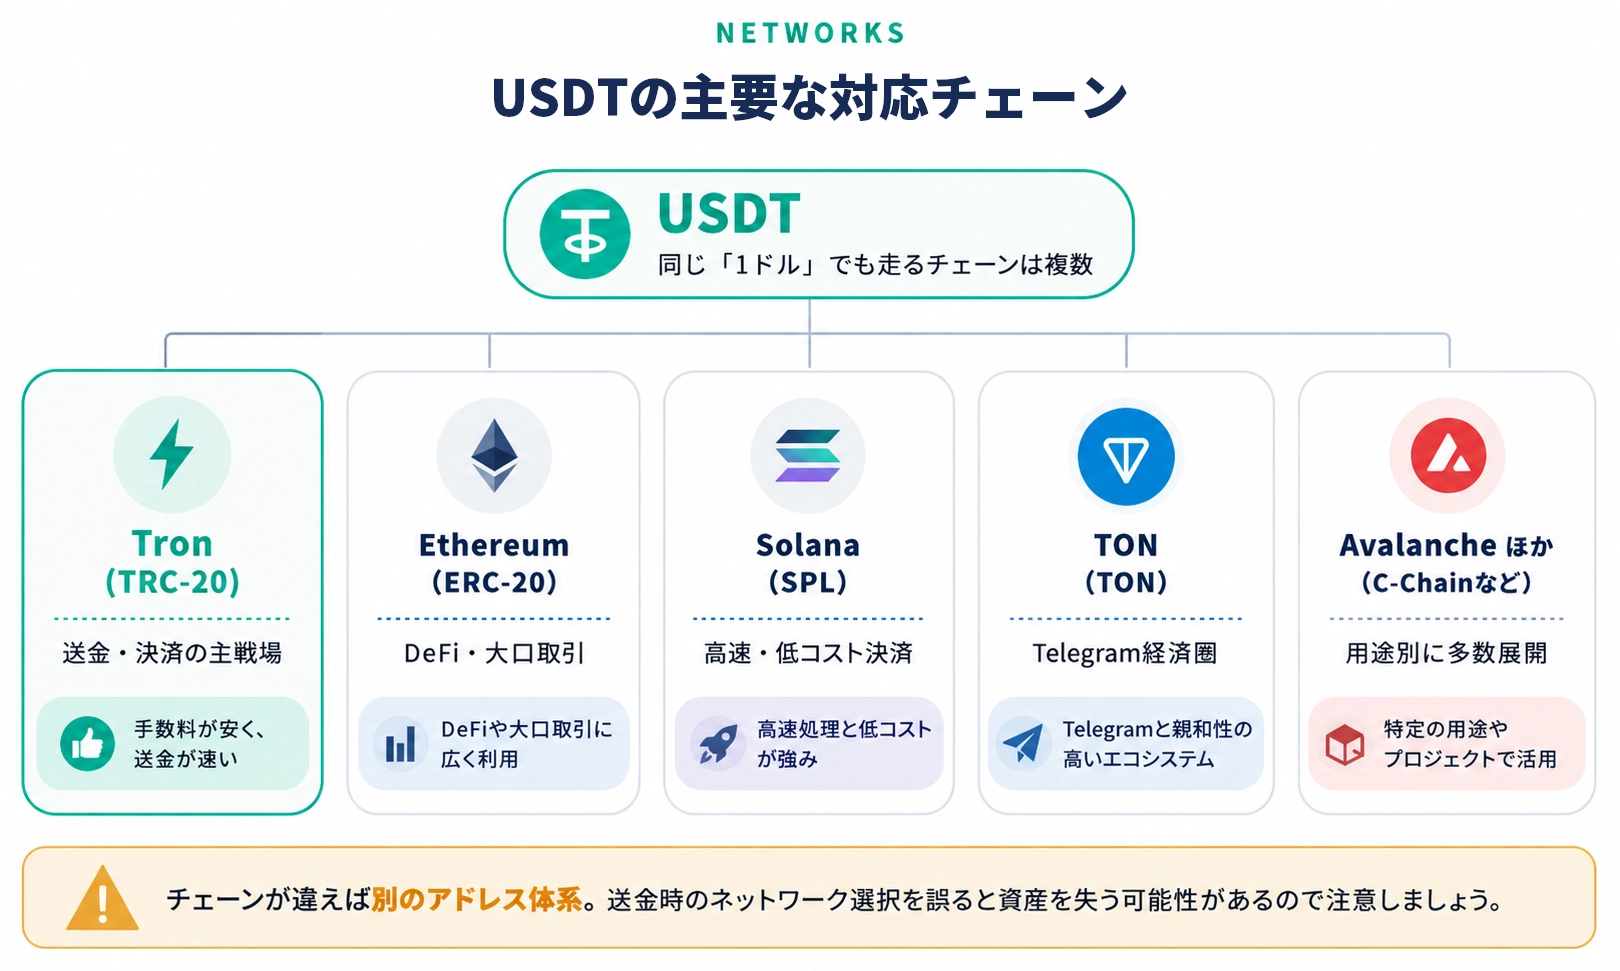
① マルチチェーン対応とは何か
USDTの最大の特徴の一つは、特定の単一ブロックチェーンに依存しないマルチチェーン対応を採用している点です。初期はビットコインのブロックチェーンを利用したOmniレイヤー上で発行されていましたが、現在ではEthereum(ERC-20)やTron(TRC-20)、Solana、TON、Avalancheなど、15を超える多様なネットワーク上でネイティブに流通しています(2026年7月時点)。なお対応チェーンは増える一方ではなく、需要が低下したOmni・Bitcoin Cash SLP・Kusama・EOS・Algorandの5チェーンは2025年9月にサポートが終了しており、主要チェーンへの整理・集約も同時に進んでいます。
注意したいのは、同じ「1USDT」でもチェーンが違えば互換性がないという点です。取引所やウォレットに送金する際は、送金元と送金先で必ず同じネットワーク(ERC-20ならERC-20)を選ぶ必要があります。ネットワーク選択を誤ると、着金しないまま資産を失う事故につながります。
② TRC-20(Tron)が新興国で普及した理由
特筆すべきはTron(トロン)ネットワーク上のUSDTの普及です。Ethereum上のUSDTはDeFi(分散型金融)や大口取引で多用される一方、ガス代(送金手数料)が高騰しやすい課題があります。対照的に、Tronネットワーク上のUSDTは送金コストが低く抑えやすく、処理も速いため、新興国での日常的な決済や、個人間の小額送金(マイクロペイメント)において圧倒的なシェアを誇っています。2026年時点では、全USDT供給のおよそ半分がTron上に存在するとされています。
ただし、Tronの手数料は「昔ながらの数円」ではなくなっている点に注意が必要です。ネットワークのパラメータ改定により、Energy(取引の実行に必要なリソース)を保有・レンタルしていないウォレットからの送金では、まとまったTRXが焼却される形でコストが発生します。それでも、数千円から数万円かかるSWIFT経由の国際銀行送金や、混雑時のEthereumと比べれば依然として大幅に低コストであり、「新興国で普及した理由」という構図自体は維持されています(2026年7月時点)。
| ネットワーク | 送金手数料の目安 | ブロック生成・確定の目安 | 主な使われ方 |
| Tron(TRC-20) | 数十円〜数百円相当 | 約3秒(実用上の確定は約1分) | 個人間送金・海外送金・新興国の決済 |
| Ethereum(ERC-20) | 数百円〜(混雑時はさらに上昇) | 十数秒〜数分 | DeFi・大口取引・機関投資家の決済 |
| Solana(SPL) | 1円未満 | 1秒未満(確定は十数秒) | 高頻度取引・決済アプリ |
| TON | 数円程度 | 数秒 | Telegram内の送金・チップ |
※ 手数料・速度はネットワーク混雑状況や利用する取引所の設定により大きく変動します(2026年7月時点の目安)。「確定の目安」はチェーン上で取引が巻き戻らなくなるまでの時間であり、取引所口座への着金反映は各社が定める承認数の完了後になります。実際の送金前に必ず最新の手数料を確認してください。
③ 銀行送金(SWIFT)との違い
従来のSWIFTネットワークを用いた国際銀行送金では、複数のコルレス銀行(送金を中継する提携銀行)を経由するため数日から1週間程度かかり、数千円から数万円の手数料が発生します。しかしUSDTを用いれば、世界中どこへでも短時間で、かつ低コストで価値を移転できます。銀行の営業時間や休日にも縛られず、24時間365日動き続ける点も、既存の送金インフラとの大きな違いです。
なお、EthereumはPoS(プルーフ・オブ・ステーク)、Tronは委任型PoSを採用しており、USDTそのものにマイニングやステーキングの仕組みがあるわけではありません。USDTはあくまで各チェーンの上で動く「トークン」であり、送金の安全性はホストとなるチェーンのセキュリティに依存します。
3. なぜ1ドルを保てるのか?USDTの発行・償還と裁定取引の仕組み
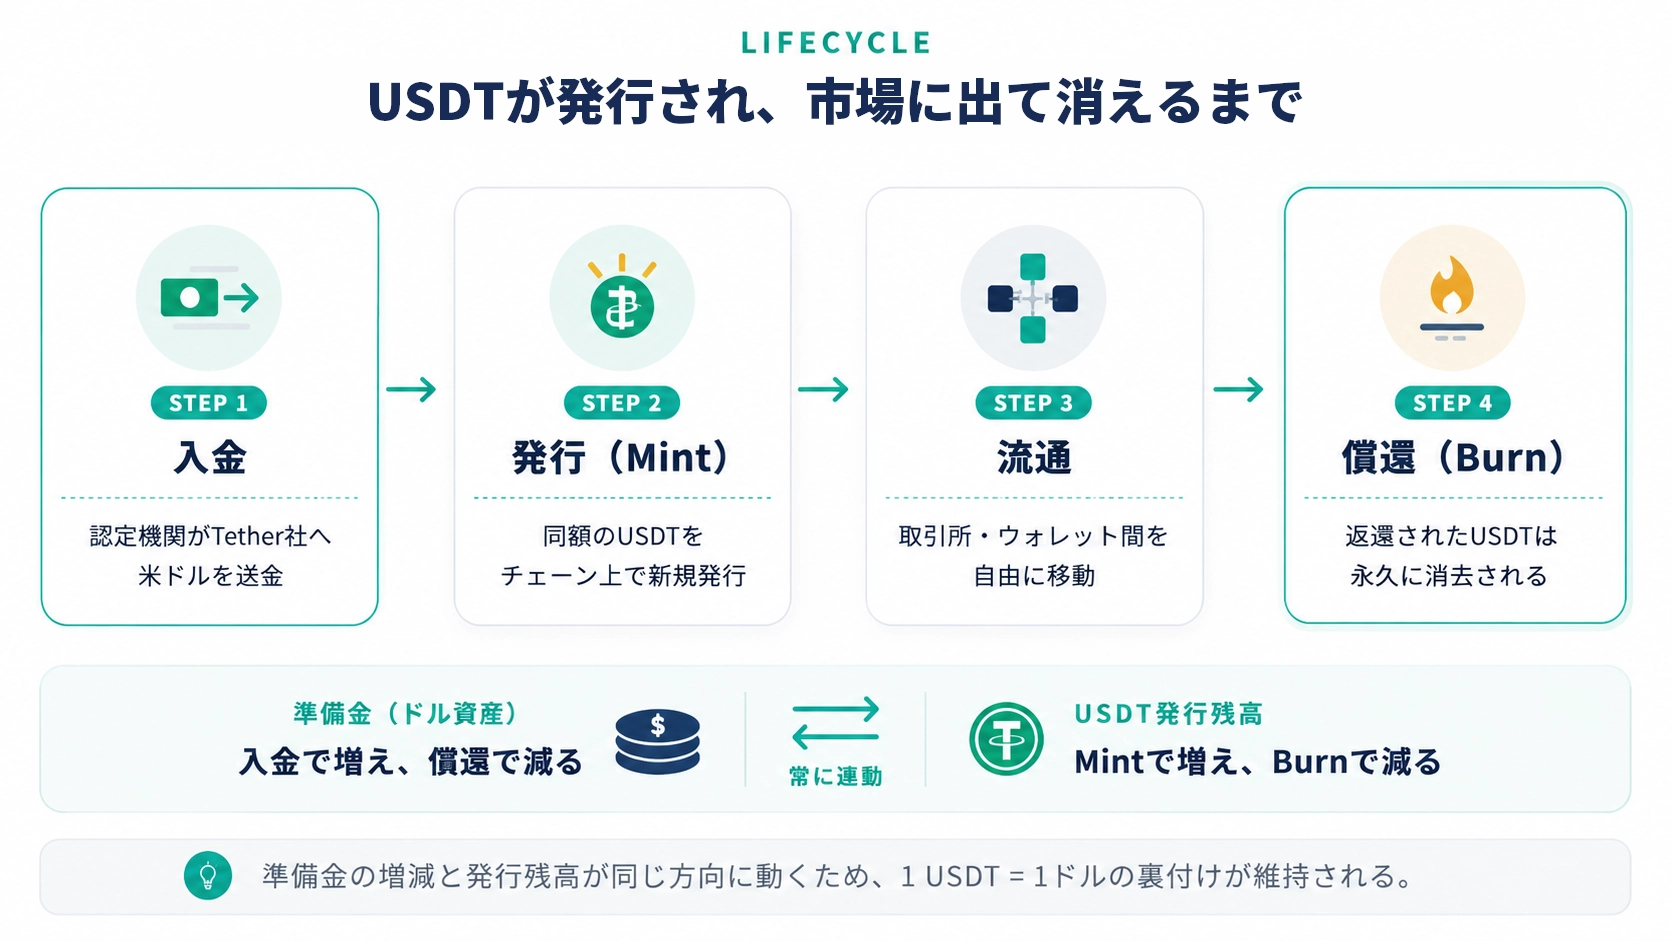
① 直接取引できるのは「認定機関」だけ
USDTが「1 USDT = 1 USD」に近い価値を保つよう設計された仕組みは、Tether社による柔軟なトークン発行(Mint)および焼却(Burn)と、市場の裁定取引(アービトラージ)のメカニズムによって維持されています。
大前提として、一般の個人ユーザーがTether社と直接取引を行うことはありません。大規模な暗号資産取引所やマーケットメーカー(常時売買の注文を出して市場に流動性を供給する専門業者)などの「認定機関」がTether社に直接米ドルなどの法定通貨を入金すると、それと同額のUSDTがブロックチェーン上で新規発行され、機関のウォレットに送られます。反対に、USDTをTether社に返還して法定通貨を引き出す(償還する)と、その分のUSDTはブロックチェーン上から永久に消去されます。個人が目にする「USDTの購入」は、この認定機関がすでに市場へ供給したUSDTを取引所で売買しているだけ、というのが実態です。
② 裁定取引が価格を1ドルへ引き戻す
もし市場のパニック等でUSDTの価格が0.98ドルなどに下落した場合、裁定取引を行う機関投資家は市場で安くUSDTを買い集め、Tether社に持ち込んで1ドルの法定通貨と交換することで利益(この場合1USDTあたり0.02ドル)を得られます。この買い圧力が働くことで、市場価格は1ドル近辺へ戻りやすくなります。逆に価格が1ドルを上回った場合は、新規発行して市場で売る動きが働き、価格を押し下げます。
つまりペッグを支えているのは「Tether社が1ドルと言っているから」ではなく、いつでも1ドルで償還できるという期待と、それを実行できる認定機関の存在です。裏を返せば、償還の実効性や準備金への信頼が揺らげば、この仕組みは機能しにくくなります。過去にはそうした不安から一時的に1ドルを割り込んだ局面もあり、ペッグは絶対的なものではありません。
📄 出典:CFTC プレスリリース 8450-21(2021年10月15日)— Tether / Bitfinex に対する命令
CFTCは、Tetherが2016年6月から2019年2月にかけて「対応する法定通貨と同額の裏付けがある」と説明していた点について、サンプル調査した26か月間のうち、その説明が有効だったのは日数ベースで27.6%にとどまったと認定しました。準備金の裏付けは「常に完全である」と無条件に前提できるものではない、という教訓を示す事例です。
4. USDTとUSDCの違いを比較表で解説
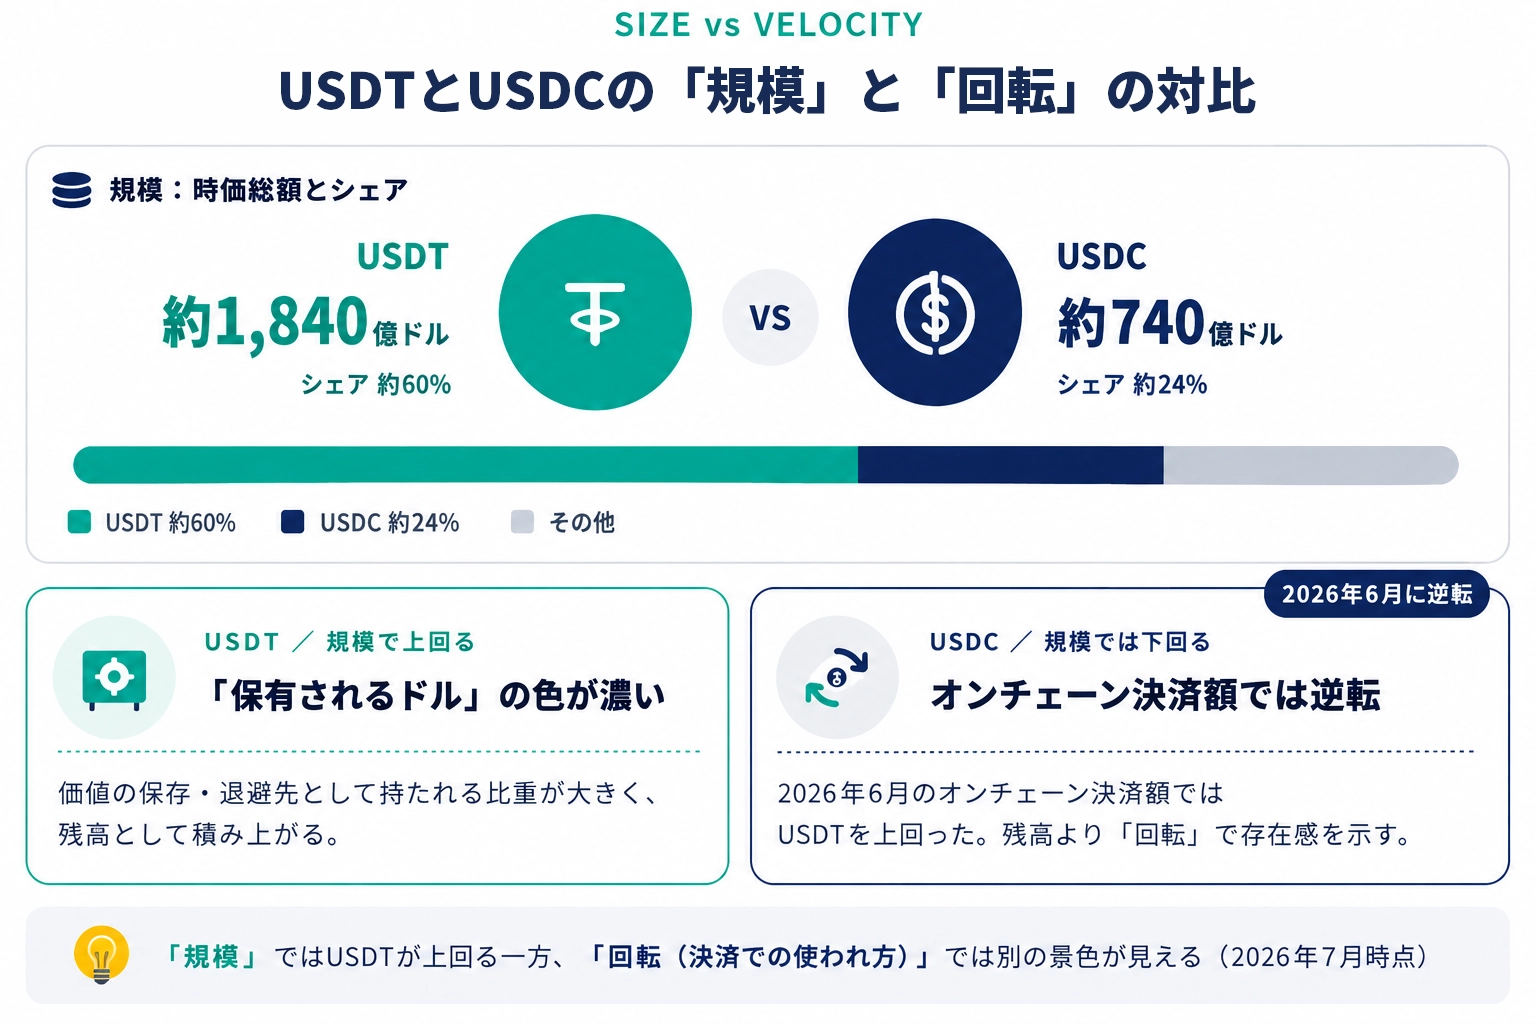
① 発行体・規制対応の違い
USDTとUSDCは、どちらも米ドルと1対1で連動する法定通貨担保型ステーブルコインです。違いが出るのは、発行体の所在地と、規制枠組みへの向き合い方です。USDCを発行するCircle社は米国を本拠地とし、EUのMiCA(暗号資産市場規制)にも早期に対応しました。一方Tether社はMiCAの認可申請を行わない判断をし、その結果、EU圏の取引所では2024年12月以降、順次USDTの取扱いが停止されています。
| 比較項目 | USDT テザー | USDC USDコイン |
| 発行体 | Tether社(本社エルサルバドル/2014年設立時は香港) | Circle Internet Group(米国) |
| 発行開始 | 2014年 | 2018年 |
| 時価総額 | 約1,840億ドル(シェア約6割) | 約740億ドル(シェア約24%) |
| 準備金の中心 | 短期米国債が約7割強。ほかに金・ビットコイン等も保有 | 短期米国債と現金が中心(暗号資産は保有しない方針) |
| EU(MiCA)対応 | 認可申請せず。EU取引所で取扱い停止が進行 | MiCA対応済み。EU圏で継続して取扱い |
| 日本国内の取扱い | 2026年7月時点で国内取扱いなし | 2025年3月に国内初の取扱い開始 |
| 強みが出る場面 | 海外取引所の板の厚さ、新興国での送金・決済 | 米欧の規制対応が必要な法人利用・機関投資家 |
※ 数値・取扱い状況は2026年7月時点。時価総額やシェアは日々変動し、各国の規制対応も更新される可能性があります。
② どちらを見るかの考え方
両者は優劣ではなく設計思想と使われる場所の違いと捉えるのが実態に近い整理です。取引板の厚さや新興国での送金インフラとしての実需ではUSDTが圧倒的で、規制対応や開示の厚さを重視する米欧の法人・機関投資家にはUSDCが選ばれやすい、という住み分けが生じています。実際、市場規模ではUSDTが上回る一方、2026年6月のオンチェーン取引額ではUSDCがUSDTを上回ったという集計もあり、「規模」と「回転」で見える景色が異なる点は押さえておきたいところです。
5. USDTは安全?準備金の中身と過去の規制問題
① 準備金の中身は「短期米国債が約7割強」
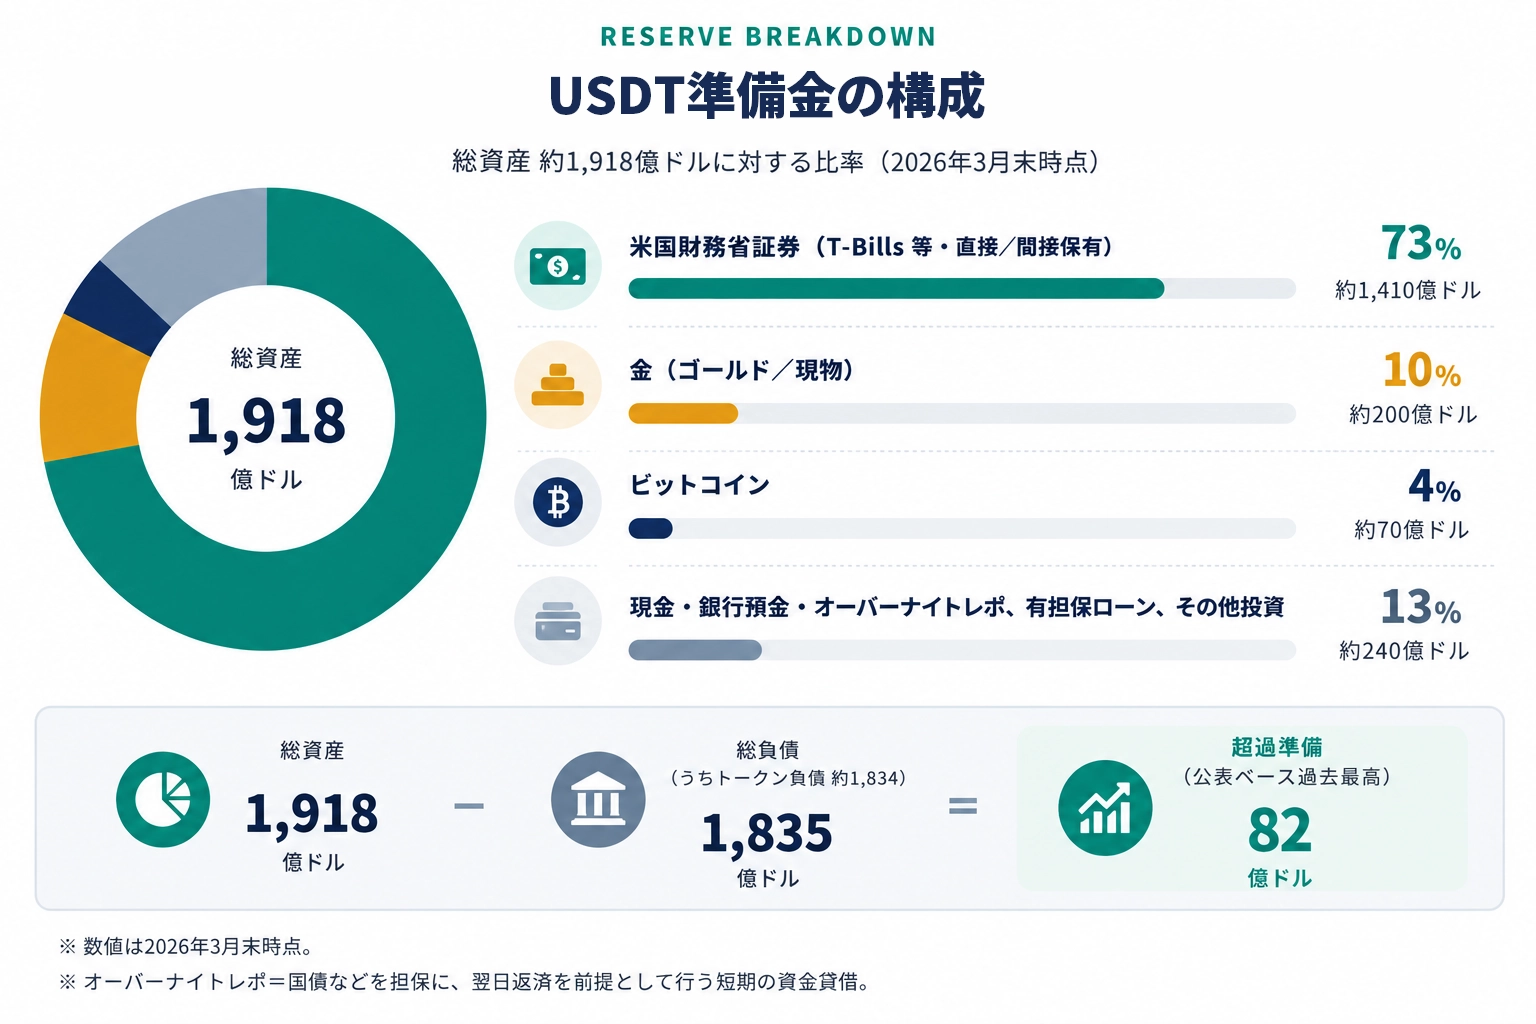
USDTの価値を裏付けるため、Tether社は発行されたUSDTと同等額以上の資産を準備金として保管・運用しています。2026年3月末時点の公表値では、総資産 約1,918億ドルに対して、直接・間接をあわせた米国財務省証券への投資が約1,410億ドル(約73%)を占めます。次いで金(ゴールド)の現物が約200億ドル(約10%)、ビットコインが約70億ドル(約4%)、残る約240億ドル(約13%)が現金・銀行預金・オーバーナイトレポ、有担保ローンやその他投資という構成です。米国債の保有規模は国家レベルの投資家と比較されるほど大きく、Tether社は世界有数の米国債保有主体の一つとなりました。
なお、Tether社自身や一部報道は「準備金の約8割が米国債」という表現を用いることがあります。これは現金・現金同等物などをどこまで含めるかという集計範囲の違いによるもので、上記は公表された総資産を分母とした場合の比率です。数字を見るときは「何を分母にしているか」を確認するのが実務的です。
📄 出典:BDO Italia — Tether 準備金証明レポート(2026年3月31日基準)
独立した会計事務所BDO Italiaは、2026年3月31日時点のTetherの財務数値および準備金報告が所定の基準に照らして適正に表示されていると結論づけています。同レポートでは総資産が約1,918億ドル、総負債が約1,835億ドルとされ、準備金が負債(発行残高)を約82億ドル上回っています(公表ベースでは過去最高水準)。ただしこれは特定日時点の残高に関する証明(Attestation)であり、期間を通じた内部統制まで検証する財務諸表監査とは性質が異なります。
② 過去の規制問題と、その後の改善
USDTの強みであり、同時に最大のリスク要因(アキレス腱)とされてきたのが、Tether社という単一の民間企業による中央集権的な管理体制と不透明性です。過去には準備金の構成において、コマーシャルペーパー(企業が発行する無担保の短期約束手形)など流動性の低いリスク資産が多く含まれていた点や、関連企業である暗号資産取引所Bitfinexとの不透明な資金の貸し借りが問題視されました。これにより、ニューヨーク州司法長官(NYAG)や米国商品先物取引委員会(CFTC)から巨額の罰金を科された歴史があります。誕生から現在までの主要な出来事と規制対応を、時系列で整理すると次のようになります。
| 時期 | 出来事 | 内容 |
| 2014年 | 誕生 | 「Realcoin」として、Bitcoin上のOmniレイヤーで発行開始。のちにTetherへ改称 |
| 2017〜2019年 | マルチチェーン展開 | EthereumのERC-20、TronのTRC-20へ拡大。海外取引所の基軸ペアとして採用が急拡大 |
| 2021年2月 | NYAGと和解 | Bitfinexおよびテザー社関連法人が1,850万ドルを支払い(2021年2月17日付の和解合意)。Bitfinexへの8.5億ドル貸付などが問題に。2年間、四半期ごとの準備金内訳の公表に合意 |
| 2021年10月 | CFTCが制裁金 | Tetherに4,100万ドル(Bitfinexを含め計4,250万ドル)。裏付けに関する説明が事実と異なると認定 |
| 2022年5月 | テラ・ルナ・ショック | アルゴリズム型ステーブルコインの崩壊が波及し、USDTも一時1ドルを下回る。その後回復 |
| 2022年〜 | 準備金の構成を転換 | コマーシャルペーパーを段階的に解消し、短期の米国財務省証券(T-Bills)中心へ移行 |
| 2024年12月〜2025年3月 | EUでの取扱い停止 | MiCA未対応を理由に、Coinbase Europe・Crypto.com・BinanceがEEA向けUSDTペアを順次停止 |
| 2025年9月 | 米国向けUSA₮の構想を発表 | GENIUS法(2025年7月成立)に対応した米国内向け新トークンの計画を公表。専任会社のCEOにBo Hines氏を指名 |
| 2026年1月 | USA₮をローンチ | 2026年1月27日、Anchorage Digital Bank, N.A. を発行体として提供開始 |
※ 各出来事の内容は当局・企業の公表資料にもとづく要約です(2026年7月時点)。
こうした厳しい規制当局からの追及や、テラ・ルナ・ショックなどの市場危機を経て、Tether社は準備金の構成を大きく改善しました。現在では準備金の大半を、一般に安全性と流動性が高いとされる短期の米国財務省証券に置き換えています。とはいえ、発行体が単一の民間企業であるという構造そのものは変わっていません。
📄 出典:ニューヨーク州司法長官(NYAG)和解合意書(2021年2月17日)— Bitfinex / Tether 関連法人との和解
NYAGは、Tetherが一定期間、発行済みトークンに対する1対1の準備金を保持していなかったと指摘しました。和解条件には、一定期間にわたり四半期ごとに準備金の内訳を公表することが含まれています。現在も続く四半期開示は、この和解が起点になっています。
③ 利用・保有の前に把握しておきたいリスク
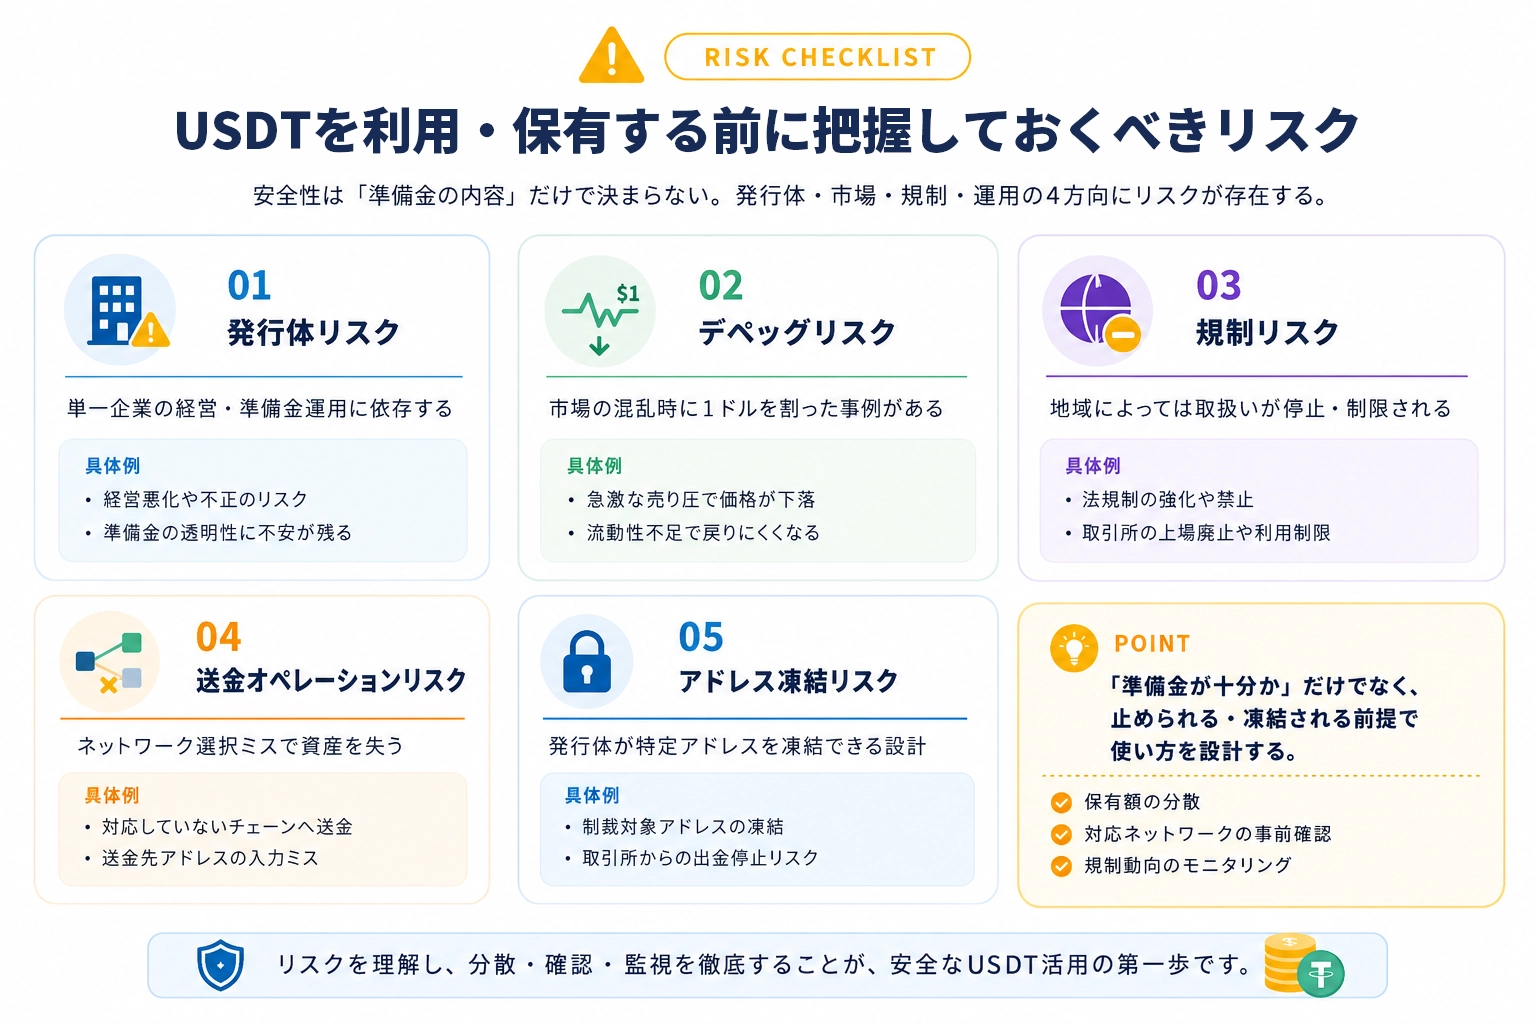
⚠️ ① 発行体(カウンターパーティ)リスク
USDTの価値は、Tether社が準備金を適切に保有し、償還に応じ続けることを前提としています。準備金の透明性は過去と比べて大きく改善しましたが、開示は四半期ごとのAttestationであり、期間全体を通じた財務諸表監査ではありません。「発行体の信用に依存する資産である」という前提を常に意識してください。
⚠️ ② デペッグ(1ドル割れ)リスク
2022年5月のテラ・ルナ・ショックの際など、市場が極度に不安定になった局面でUSDTが一時的に1ドルを下回ったことがあります。裁定取引によって短期間で1ドル近辺へ戻ってきた実績はありますが、ペッグは保証されたものではなく、ゼロリスクではありません。
⚠️ ③ 規制・取扱い停止リスク
先進国ではマネーロンダリング対策(AML)の観点から規制当局の厳しい監視下に置かれています。EUではMiCA未対応を理由に主要取引所での取扱いが停止され、日本でも2026年7月時点で国内交換業者による取扱いはありません。利用する地域・サービスの規制状況を、その都度確認してください。
⚠️ ④ 送金オペレーションと第三者サービスのリスク
チェーンを取り違えた送金は取り戻せない可能性があります。また、USDTを預けて利回りを狙う第三者のDeFiプロトコルやレンディングサービスは、それぞれ固有の信用リスク・スマートコントラクトリスクを抱えています。少額でテスト送金してから本番送金を行い、預け先の事業者・プロトコルの内容を必ず自分で確認してください。※ 非公式な第三者サービス(DeFi/ウォレット)は独自のリスクがあります。
⚠️ ⑤ アドレス凍結(ブラックリスト化)リスク
USDTはスマートコントラクト上で、発行体が特定のアドレスを凍結(ブラックリスト化)できる設計になっています。実際に、法執行機関の要請に応じてハッキング被害額や不正資金に関連するアドレスが凍結された事例が複数あり、被害資産の回収につながった側面もあります。一方でこれは、発行体の判断や当局の要請によって、保有者が自分のUSDTを動かせない状態になり得ることを意味します。発行体が存在しないビットコインのような資産とは前提が根本的に異なる点を理解しておいてください。
6. 新興国での実需とTether社の最新動向・将来性
① 新興国では「デジタルの米ドル」として生活に根付いている
アルゼンチン、トルコ、レバノン、ナイジェリアなどのインフレ通貨に苦しむ新興国では、USDTの位置づけが先進国とはまったく異なります。これらの地域では、自国通貨の激しい価値下落(ハイパーインフレ)から資産を守るためのデジタルな米ドルとして、一般市民の給与受け取りや日常の買い物、貯蓄手段としてUSDTが深く生活に根付いています。銀行口座を持てないアンバンクト(Unbanked)層にとっては、スマートフォンとウォレットさえあればドル建てで価値を保存できる、実質的に唯一の選択肢になっている場面もあります。
| 地域 | 背景 | USDTの主な使われ方 |
| アルゼンチン・トルコ | 高インフレと自国通貨安、ドル購入の制限 | 貯蓄・資産防衛、給与の一部受け取り |
| レバノン | 金融危機による銀行システムへの不信 | 銀行を介さない価値の保存・受け渡し |
| ナイジェリアほかアフリカ | アンバンクト層の多さ、送金コストの高さ | 出稼ぎ送金、個人間の小額決済(主にTRC-20) |
| 日本 | 改正資金決済法で「電子決済手段」として規制 | 2026年7月時点で国内交換業者の取扱いなし |
※ 各地域の利用実態は民間調査・報道にもとづく概況です(2026年7月時点)。
② Tether社の4部門体制と最新の投資動向
近年のTether社は、米国の高金利環境を背景に、保有する莫大な米国債から多額の利息収入を得ており、四半期ベースで10億ドルを超える純利益を計上する高収益企業へと変貌を遂げました(2026年第1四半期の公表値)。この潤沢な資金を元手に、同社は事業を4つの部門(Tether Data、Tether Finance、Tether Power、Tether Edu)に再編し、単なるステーブルコイン発行企業から「多角的なテクノロジー企業」への脱皮を図っています。
💡 ポイント:Tether社の4部門と主な取り組み
- Tether Data(AI・P2P通信): クラウドコンピューティング企業Northern Dataへの巨額投資を通じてAIインフラ事業に参入。中央サーバーを必要としないP2P通信技術「Holepunch」や、検閲耐性のあるビデオ通話アプリ「Keet」の開発を支援しています。Northern DataはのちにRumbleへ株式交換方式で売却され、2026年6月に取引が完了。Tether社は2025年に実施した出資分とあわせて、Rumbleの主要株主となっています(2026年7月時点)。
- Tether Power(ビットコインマイニング): ウルグアイやエルサルバドルなどで、地熱や太陽光などの再生可能エネルギーを活用した大規模なビットコインマイニング施設を建設・運営し、エネルギー分野と暗号資産の融合を進めています。ビットコインの自社保有も進めており、準備金の一部として公表しています。
- Tether Finance(エコシステム再編): Telegram(月間アクティブユーザーは2025年3月に10億人を突破)のユーザー基盤に直接アクセスできるTONネットワークでのUSDT発行を開始し、Web3へのオンボーディングを加速。一方で、需要が低下したOmniやKusama等のチェーンでのサポートを終了しました。金1トロイオンスに連動するTether Gold(XAUT)や、トークン化基盤「Hadron」も同部門の取り組みです。
- Tether Edu(教育): 新興国を中心に、ブロックチェーン技術の教育プログラムを提供する取り組みを開始しています。
③ 日本での規制動向と、いま押さえておきたい論点
日本では2023年6月施行の改正資金決済法により、法定通貨に連動するステーブルコインが「電子決済手段」として明確に位置づけられました。国内で流通させるには電子決済手段等取引業者としての登録や資産保全のスキームが必要になり、2026年7月時点でUSDTを取り扱う国内交換業者はありません。先行したのはUSDCで、2025年3月に国内初の取扱いが始まっています。海外発行ステーブルコインの国内流通に向けた政令・内閣府令の整備は進んでおり、今後の当局の判断が注目されます。
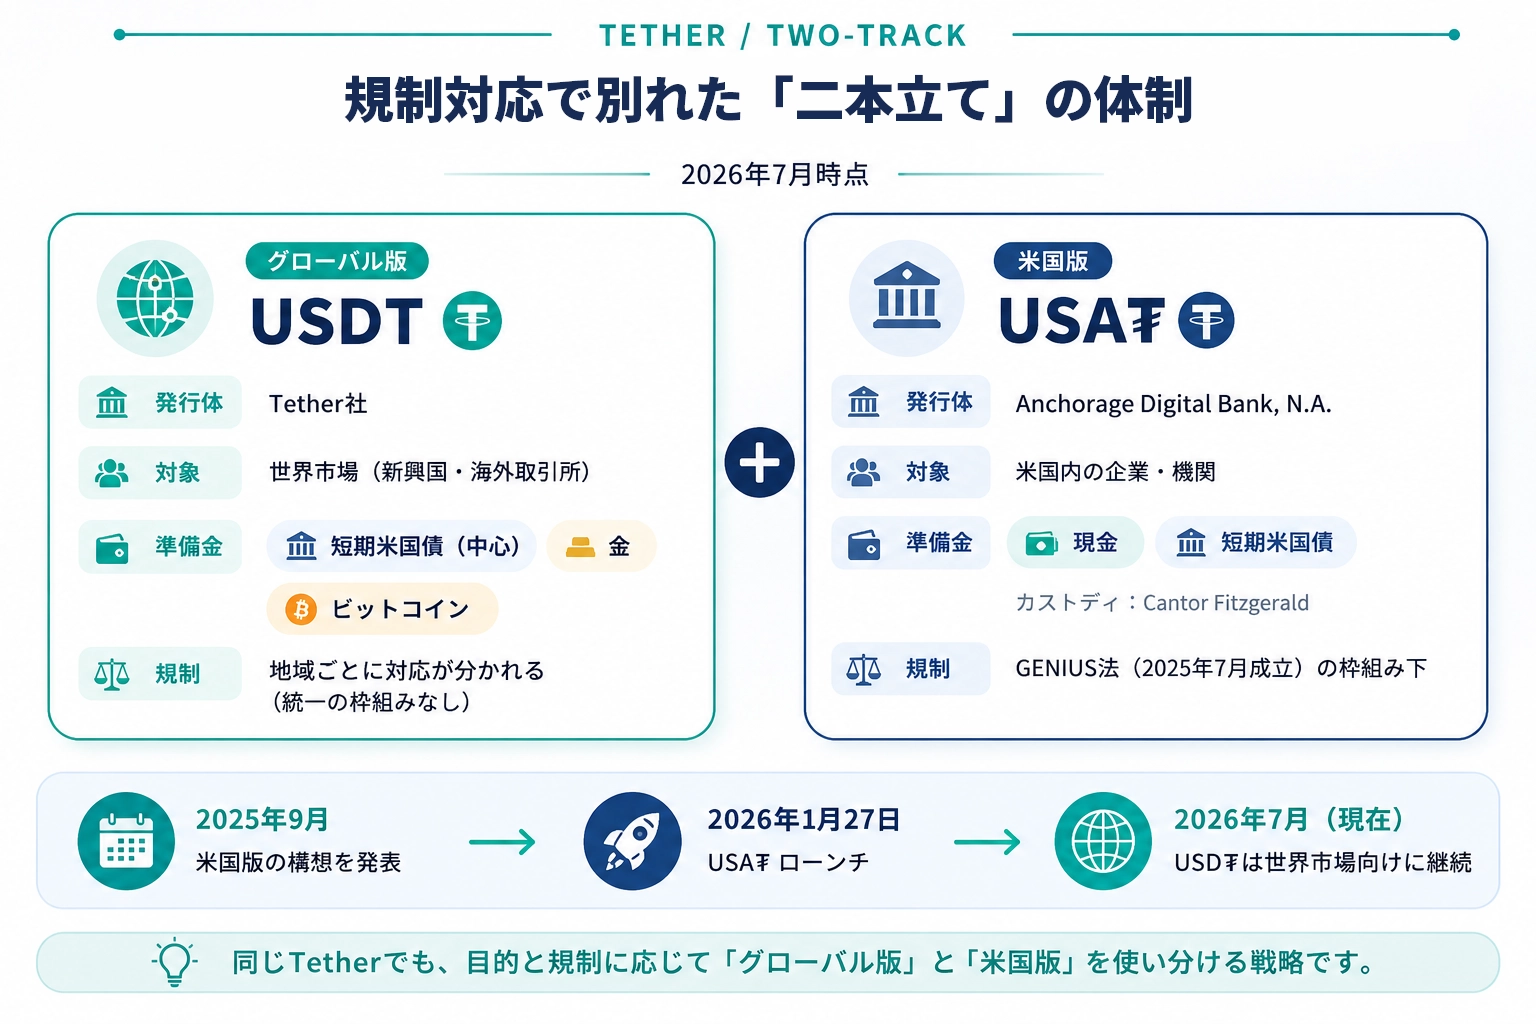
米国側では、GENIUS法(連邦のステーブルコイン規制枠組み)への対応として、Tether社はUSDT自体を作り替えるのではなく、米国内向けの別トークンUSA₮(USAT)を用意する道を選びました。USA₮は2025年9月に構想が発表され(専任会社のCEOには元ホワイトハウス暗号資産評議会のBo Hines氏が就任)、2026年1月27日にローンチされました。Anchorage Digital Bank, N.A.(OCCの監督下にある連邦公認の暗号資産銀行)が発行体となり、準備金のカストディと主要ディーラーをCantor Fitzgeraldが担う体制です。グローバル版USDTと米国版USA₮の二本立てで規制環境の分断に対応する構図になっています。
📄 出典:Tether 公式ニュースリリース(2026年1月27日)— USA₮ のローンチ発表
Tether社は、米国の連邦ステーブルコイン枠組みのもとで運用される米国産のドル担保型ステーブルコインとしてUSA₮を発表しました。グローバル版のUSDTは従来どおり世界市場向けに提供が継続される、とされています。
④ 将来性を見るときのチェックポイント
USDTは、その圧倒的な流動性、マルチチェーン対応、そして10年以上にわたる長い歴史に裏打ちされた強力なネットワーク効果により、暗号資産市場における金融インフラとして機能してきました。中央集権的な企業による管理リスクや、米国の規制当局との法的な火種が完全に消え去ったわけではありませんが、数々の暴落相場や大手取引所の破綻といったパニックを乗り越えてきた実績は、市場参加者から一定の評価を受けています。
既存の金融システムにアクセスできないアンバンクト層が多く、自国通貨が不安定なグローバルサウス(新興国・途上国)においては、USDTは単なる投機資金の待機場所ではなく「生活のなかで使われる通貨」として機能し始めています。Tether社がAIやエネルギーなど多分野への投資を加速させるなか、今後を見るうえでは、①準備金の開示が財務諸表監査へ進むか、②各国の規制枠組みにどこまで対応するか、③USDCなど競合との棲み分けがどう動くかという3点が実務上のチェックポイントになります。もっとも、これらは予測ではなく観察すべき論点であり、価格や普及の行方を保証するものではありません。
✅ まとめ(USDTの要点チェックリスト)
- ✅ USDTは米ドルと1対1で連動する法定通貨担保型ステーブルコイン。発行体はTether社(2014年誕生)
- ✅ ペッグを支えるのは認定機関による発行(Mint)・償還(Burn)と、市場の裁定取引
- ✅ 流通量は約1,840億USDT(時価総額 約1,840億ドル)、ステーブルコイン市場のシェアは約6割(2026年7月時点)
- ✅ 準備金は総資産 約1,918億ドルのうち短期米国債が約7割強。BDO Italiaの四半期Attestationで開示(2026年3月末時点)
- ✅ チェーンごとに手数料と速度が違う。送金時のネットワーク選択ミスは致命的
- ✅ 発行体リスク・デペッグリスク・規制リスクは残っており、ゼロリスクではありません
よくある質問(FAQ)
参考・出典
- Tether 公式サイト(Transparency/準備金・流通量の開示) — https://tether.io/
- Tether, Tether Announces the Launch of USA₮(2026年1月27日) — https://tether.io/news/
- U.S. CFTC, Press Release 8450-21(2021年10月15日/Tether・Bitfinexへの命令) — https://www.cftc.gov/PressRoom/PressReleases/8450-21
- New York State Office of the Attorney General, Attorney General James Ends Virtual Currency Trading Platform Bitfinex’s Illegal Activities in New York(2021年2月23日発表/和解合意書は2月17日付) — https://ag.ny.gov/press-release/2021/attorney-general-james-ends-virtual-currency-trading-platform-bitfinexs-illegal
- 金融庁(資金決済法・電子決済手段に関する制度資料) — https://www.fsa.go.jp/
- 関連記事:USDCとは / ビットコインとは / イーサリアムとは / ソラナとは / PoS(プルーフ・オブ・ステーク)とは
【免責事項】本記事は学習および情報提供のみを目的としており、特定の暗号資産の売買を推奨するものではありません。暗号資産への投資は価格変動リスクが大きく、元本割れする可能性があります。最終的な投資判断はご自身の責任において行っていただきますようお願いいたします。
RENKIN(レンキン)は、AIフュージョンキャピタルグループ(東証スタンダード 254A)傘下のミライウェルスマネジメント株式会社が運営する暗号資産レンディングサービスです。